The Dream Shift


Fenster in die Zukunft
Flexibilist
Jonas würde wieder umziehen. Der Rucksack stand gepackt an der Tür. Elf Kilo, wie immer.
Dieser Lebensstil war mit der Zeit immer beliebter geworden. Vielleicht weil es jetzt Möbel im Abo gab, und die Studiengänge nur sechs Monate lang dauerten. Was Ursache war und was Wirkung, ließ sich kaum noch sagen. Jonas erzählte es so: Die erste Welle des Flexibilismus war klein gewesen, ein paar Sonderlinge, die nach Alternativen suchten. Die zweite kam wie ein Tsunami, als die Jobs verschwanden. 2040 träumte jeder Europäer davon, sich jederzeit neu erfinden zu können.
Jonas fand das nicht gut. Für Familie und Freunde blieb dabei kein Platz. Trotzdem hatte er schon dreimal neu angefangen. Beim ersten Mal, weil es in seinem Dorf keine Arbeit mehr gab. Beim zweiten Mal, weil seine Spezialisierung obsolet wurde. Beim dritten Mal, weil es ihm schon langweilig war.
Sein Großvater hatte dreißig Jahre lang ein Haus abbezahlt. Jonas besaß elf Kilo. Und jede Saison einen neuen Traum.


Gegenwart
Nicht alle werden leben wie Jonas. Doch wie erreichbar die Lebensentwürfe früherer Generationen noch sind, stellt sich schon heute. Was bleibt vom Traum vom Aufstieg, wenn die vertrauten Wege dorthin unsicher werden?
Gen Z und Millenials sind mit den
Wohlstandsversprechen der Boomer
aufgewachsen.


Lebenshaltungskosten wachsen schneller als die Löhne.
Der Alltag kostet zunehmend mehr. Damit bleibt weniger Geld für Rücklagen und größere Vorhaben. Viele Haushalte müssen genauer abwägen, was sie sich heute leisten können und was sie für morgen zurücklegen.
+34%
Die Lebensmittelpreise in Deutschland lagen Ende 2024 um 34% über dem Niveau von 2020 (Statistisches Bundesamt).
+3,2
Steigende Temperaturen könnten die jährliche Lebensmittelinflation im globalen Maßstab bis 2035 um bis zu 3,2 Prozentpunkte erhöhen. (Potsdam-Institut für Klimafolgenforschung)
Wohnkosten wachsen schneller als die Löhne.
Obwohl viele junge Menschen heute mehr verdienen als frühere Generationen im gleichen Alter, wächst ihr finanzieller Spielraum nicht im selben Maß.
Ein immer größerer Anteil des monatlichen Einkommens fließt in Miete und fehlt beim Sparen, Investieren oder Planen klassischer Lebensschritte wie Familiengründung oder Eigentum.


Der große Knackpunkt: Eigenkapitalbedarf
Der gestiegene Eigenkapitalbedarf – verstärkt durch die Schwierigkeit, während laufender Mietzahlungen überhaupt ausreichend zu sparen – macht den Immobilienkauf für viele zur Einstiegshürde. Wer heute kaufen möchte, muss außerdem schon vor der Finanzierung deutlich mehr Startkapital mitbringen als die Vorgängergenerationen. Dadurch hängt der Weg ins Eigentum immer stärker von Erbschaften, familiärer Unterstützung oder neuen Finanzierungswegen ab.


Bauen wird teurer
Bauanforderungen waren früher weniger umfangreich und Kosten für entsprechende Materialien niedriger. So hat sich allein der Preis für Baukies in den letzten zehn Jahren nahezu verdoppelt. (Statistisches Bundesamt)


Von der Leistungsgesellschaft zur Erbengesellschaft
Dadurch entscheidet Herkunft zunehmend darüber, wer Vermögen aufbauen kann und wer dauerhaft außen vor bleibt. Das verschärft Generationenungerechtigkeiten, begrenzt soziale Mobilität und macht das klassische Aufstiegsversprechen, durch Arbeit, Sparen und somit aus eigener Kraft voranzukommen, immer weniger glaubwürdig.
Andere Faktoren fördern zusätzlich alternative Lebensstile:

Der Generationenvertrag gerät unter Druck. Ein stabiles Arbeitsleben garantiert keine sichere Zukunft mehr.

Individualismus und Freiheit prägen unsere Kultur und die Art, wie wir unser Leben gestalten.

Weil sich Arbeit zu einem unsicheren, dynamischen Feld entwickelt, werden Flexibilität und Anpassungsfähigkeit zur Priorität.
Beobachtung 01
Wohnen wird kleiner & flexibler


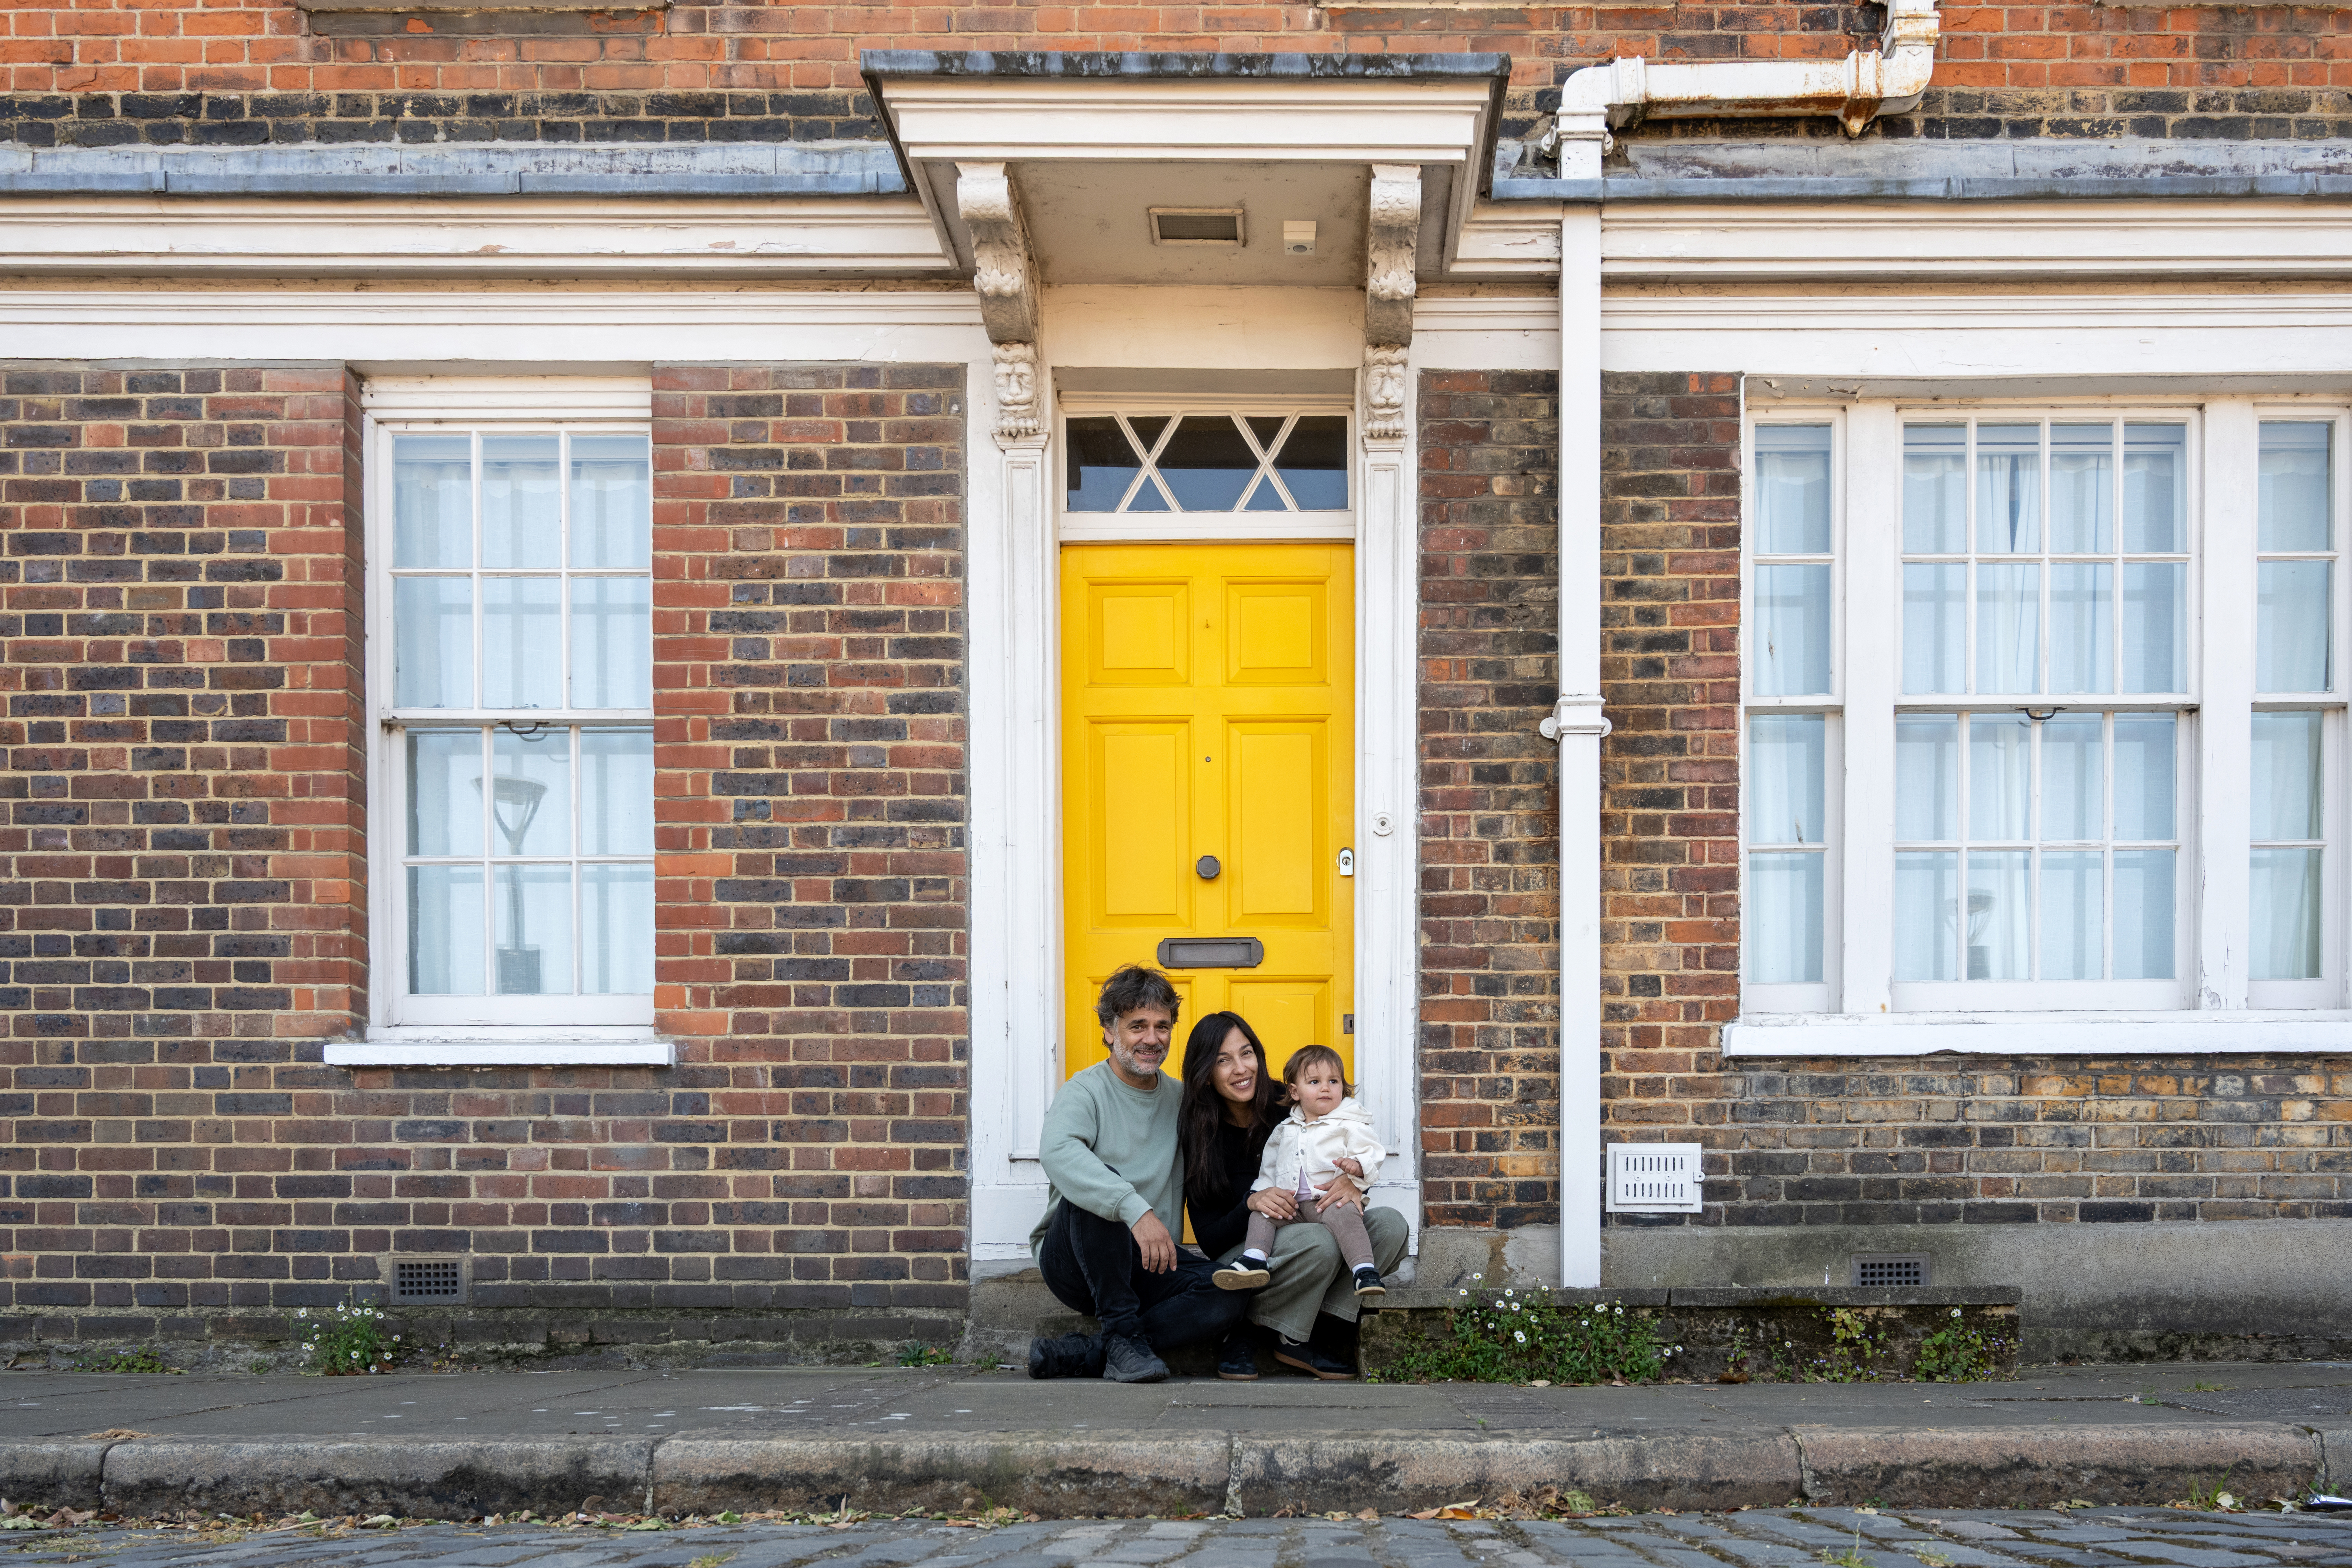
Vielfältige Wohn- und Familienarten werden sichtbarer.


Weniger Geld, weniger Platz
Der Wunsch nach den eigenen vier Wänden bleibt bestehen, wird aber an kleinere, flexiblere und bezahlbarere Wohnformen angepasst. Tiny Living manifestiert sich in Mikroapartments, Tiny Houses oder Modularenn Bauweisen.
50%
In Großstädten wie München und Berlin liegt der Anteil der Einpersonenhaushalte bei rund 50 %. (DIW Berlin, 2026)
Seit 2005
Seit etwa 2005 werden Neubauwohnungen in Deutschland im Durchschnitt wieder kleiner. (DIW Berlin, 2026)
Weniger Geld, mehr Leute
Die klassische Studenten-WG als Urform: Heute finden sich im Co-Living weitere Konstellationen zusammen, um Wohnraum zu teilen. Dazu gehören unter anderem Seniorinnen und Senioren in eigenen Wohngemeinschaften oder altersgemischte Modelle, bei denen Jüngere Ältere bei alltäglichen Aufgaben unterstützen können.


Neue Wohngebäude entstehen, die genau auf diese neue Art zu wohnen ausgelegt und für diese gestaltet sind: mit dedizierten Gemeinschaftsräumen, etc.

Serviced Apartments, Flex Living oder hotelähnliche Services: So verknüpft Habyt klassische Wohnungsvermietung mit der Hospitality Branche.

Das Phänomen weitet sich vom Mieten auf den Kauf aus. Es ist zu beobachten, dass der gemeinsame Erwerb von Immobilien über die Paarbeziehung hinaus — etwa mit Eltern, Geschwistern oder Freundinnen und Freunden — zunimmt. Anders als beim Immobilienkauf innerhalb einer Ehe verfügt Co-Buying jedoch nicht über einen ebenso klaren rechtlichen Rahmen.


Kaufen muss man auch lernen
In einem Umfeld, in dem der Immobilienkauf finanziell immer schwerer erreichbar wird, gewinnt eine gute Planung deutlich an Bedeutung. Genau hier entstehen neue Bildungs- und Unterstützungsangebote: Home Buyer Education Apps, Workshops für junge Menschen und digitale Tools, die dabei helfen, den Weg zum Eigenheim besser zu verstehen und realistisch zu planen. Online finden sich immer häufiger Formate nach dem Prinzip „Wie viel Haus kannst du dir wirklich leisten?“, mit denen Budgets, Finanzierungsgrenzen und mögliche Kaufszenarien berechnet werden können.
First Home IQ
FirstHome IQ ist eine Bildungsplattform, die Erstkäufer:innen mit Kursen, Tools und Orientierung auf dem Weg zum Eigenheim unterstützt.
Hauskauf wird flexibler
Um die finanziellen Hürden beim Immobilienkauf auszugleichen, wird zunehmend versucht, den Kaufprozess technisch und organisatorisch zu vereinfachen. Es entstehen neue Angebote, die Finanzierungswege flexibilisieren (Flexible Financing) und den Weg ins Wohneigentum digitalisieren und möglichst reibungslos gestalten (Frictionless House Buying). Statt klassischer Baufinanzierung mit hoher Eigenkapitalhürde, vielen Terminen und komplexen Entscheidungen entstehen Modelle, die den Immobilienkauf als geführten Service denken: konfigurieren, vorprüfen, finanzieren, kaufen und verwalten.

Der Mietoptionskauf der Sparkasse Bremen hilft Kund:innen sich ihre Traumimmobilie zu sichern und dabei flexibel zu bleiben - nach dem Motto: Erst mieten, dann kaufen.

Eine reibungslose Plattform für den Kauf und Verkauf von Immobilien sowie Finanzierungs-modelle, bei denen man zunächst nur einen Teil der Immobilie kaufen kann.

Mit Living Haus können Kund:innen ihr Haus online konfigurieren und bekommen Orientierung zu Kosten, Ausstattung und Finanzierung.
Neuallokation als Alternative
Ältere Menschen leben häufig in Häusern oder Wohnungen, die für ihre aktuelle Lebensphase zu groß geworden sind, während junge Familien genau diesen Wohnraum dringend suchen. Als Antwort darauf gewinnen Praktiken wie der Wohnungstausch an Bedeutung, über Plattformen wie Tauschwohnung.
-> Häuschen Tausche Dich


Better late, than never
Klassische Meilensteine des Erwachsenwerdens verschwinden nicht, aber sie finden später, kleiner oder weniger linear statt. Auszug, Partnerschaft, Familiengründung, Eigentum und langfristige Vorsorge werden zunehmend von den Late Bloomern nach hinten verschoben, neu priorisiert oder an andere Lebensbedingungen geknüpft.
Junge Menschen wohnen länger bei den Eltern
In Deutschland wohnt rund jede:r dritte 25-Jährige noch im Elternhaus; besonders häufig betrifft das junge Männer. (Statistisches Bundesamt, 2026)
Familien werden später gegründet
In zwölf EU-Ländern liegt das Durchschnittsalter bei der Geburt des ersten Kindes bereits bei über 30 Jahren, in Italien und Spanien sogar bei über 31 Jahren. (Statistisches Bundesamt, 2026)
Familien werden immer kleiner
In der EU lag die Geburtenziffer 2010 noch bei 1,57 Kindern pro Frau, 2024 erreichte sie mit 1,34 Kindern pro Frau einen historischen Tiefstand. (Eurostat, 2024)


Pet Parents
Haustiere sind für viele junge Menschen zu einer flexibleren Form von Care, Bindung und Zuhause geworden, während klassische Familiengründung finanziell riskanter erscheint.
63%
63% der Millenials geben an lieber Katzen als Kinder haben zu wollen. (Consumer Affairs USA, 2022)
Beobachtung 02
Einkommen wird dynamischer


Erwerbsarbeit wird häufiger gewechselt und durch weitere Einkommensquellen ergänzt.

Karriere entsteht durch Wechsel
Die Karriere wird nicht mehr bei einem Arbeitgeber gebaut, sondern über gezielte Wechsel, vor allem für mehr Gehalt, bessere Chancen und mehr Freiheit.

Generation Nebenjobs
Für Gen Z und Millennials werden Side Gigs oder Nebenjobs zu einer aktiven Strategie, um steigende Kosten auszugleichen und berufliche Autonomie zu gewinnen.


Gambling statt Arbeiten
Vermögensaufbau wird so für unerfahrene Anleger:innen zum Glücksspiel: Der demokratisierte Zugang zu Trading senkt die Einstiegshürden, erhöht aber auch die Verlockung, mit riskanten Anlagen auf schnellen Wohlstand zu setzen.
6,5%
der Erwachsenen in Deutschland betrieben 2025 zumindest zeitweise Daytrading. (Glücksspiel-Survey)
Investing transformiert sich
Über Co-Ownership-Modelle, Anteile an Ferienimmobilien, tokenisierte Immobilieninvestments oder digitale Plattformen wird es möglich, bereits mit kleineren Beträgen in Betongold zu investieren. So verschwindet der Traum vom Eigenheim nicht vollständig, sondern wird in kleinere Einheiten zerlegt: Wer sich kein ganzes Haus leisten kann, kauft zumindest einen Anteil daran. -> One brick at a time

Co-Ownership von Ferienimmobilien: Kund:innen kaufen nicht das ganze Objekt, sondern nur einen Anteil — z. B. 1/8 bis 1/2 — und erhalten dafür ein gesichertes Nutzungsrecht.

Digitale Plattform für Fractional Real Estate Investing. Nutzer:innen können bereits mit kleinen Beträgen ab 100 € in bestehende, ertragsbringende Immobilien investieren.
Beobachtung 03
Finanzielle Kontrolle ersetzt Aufstieg


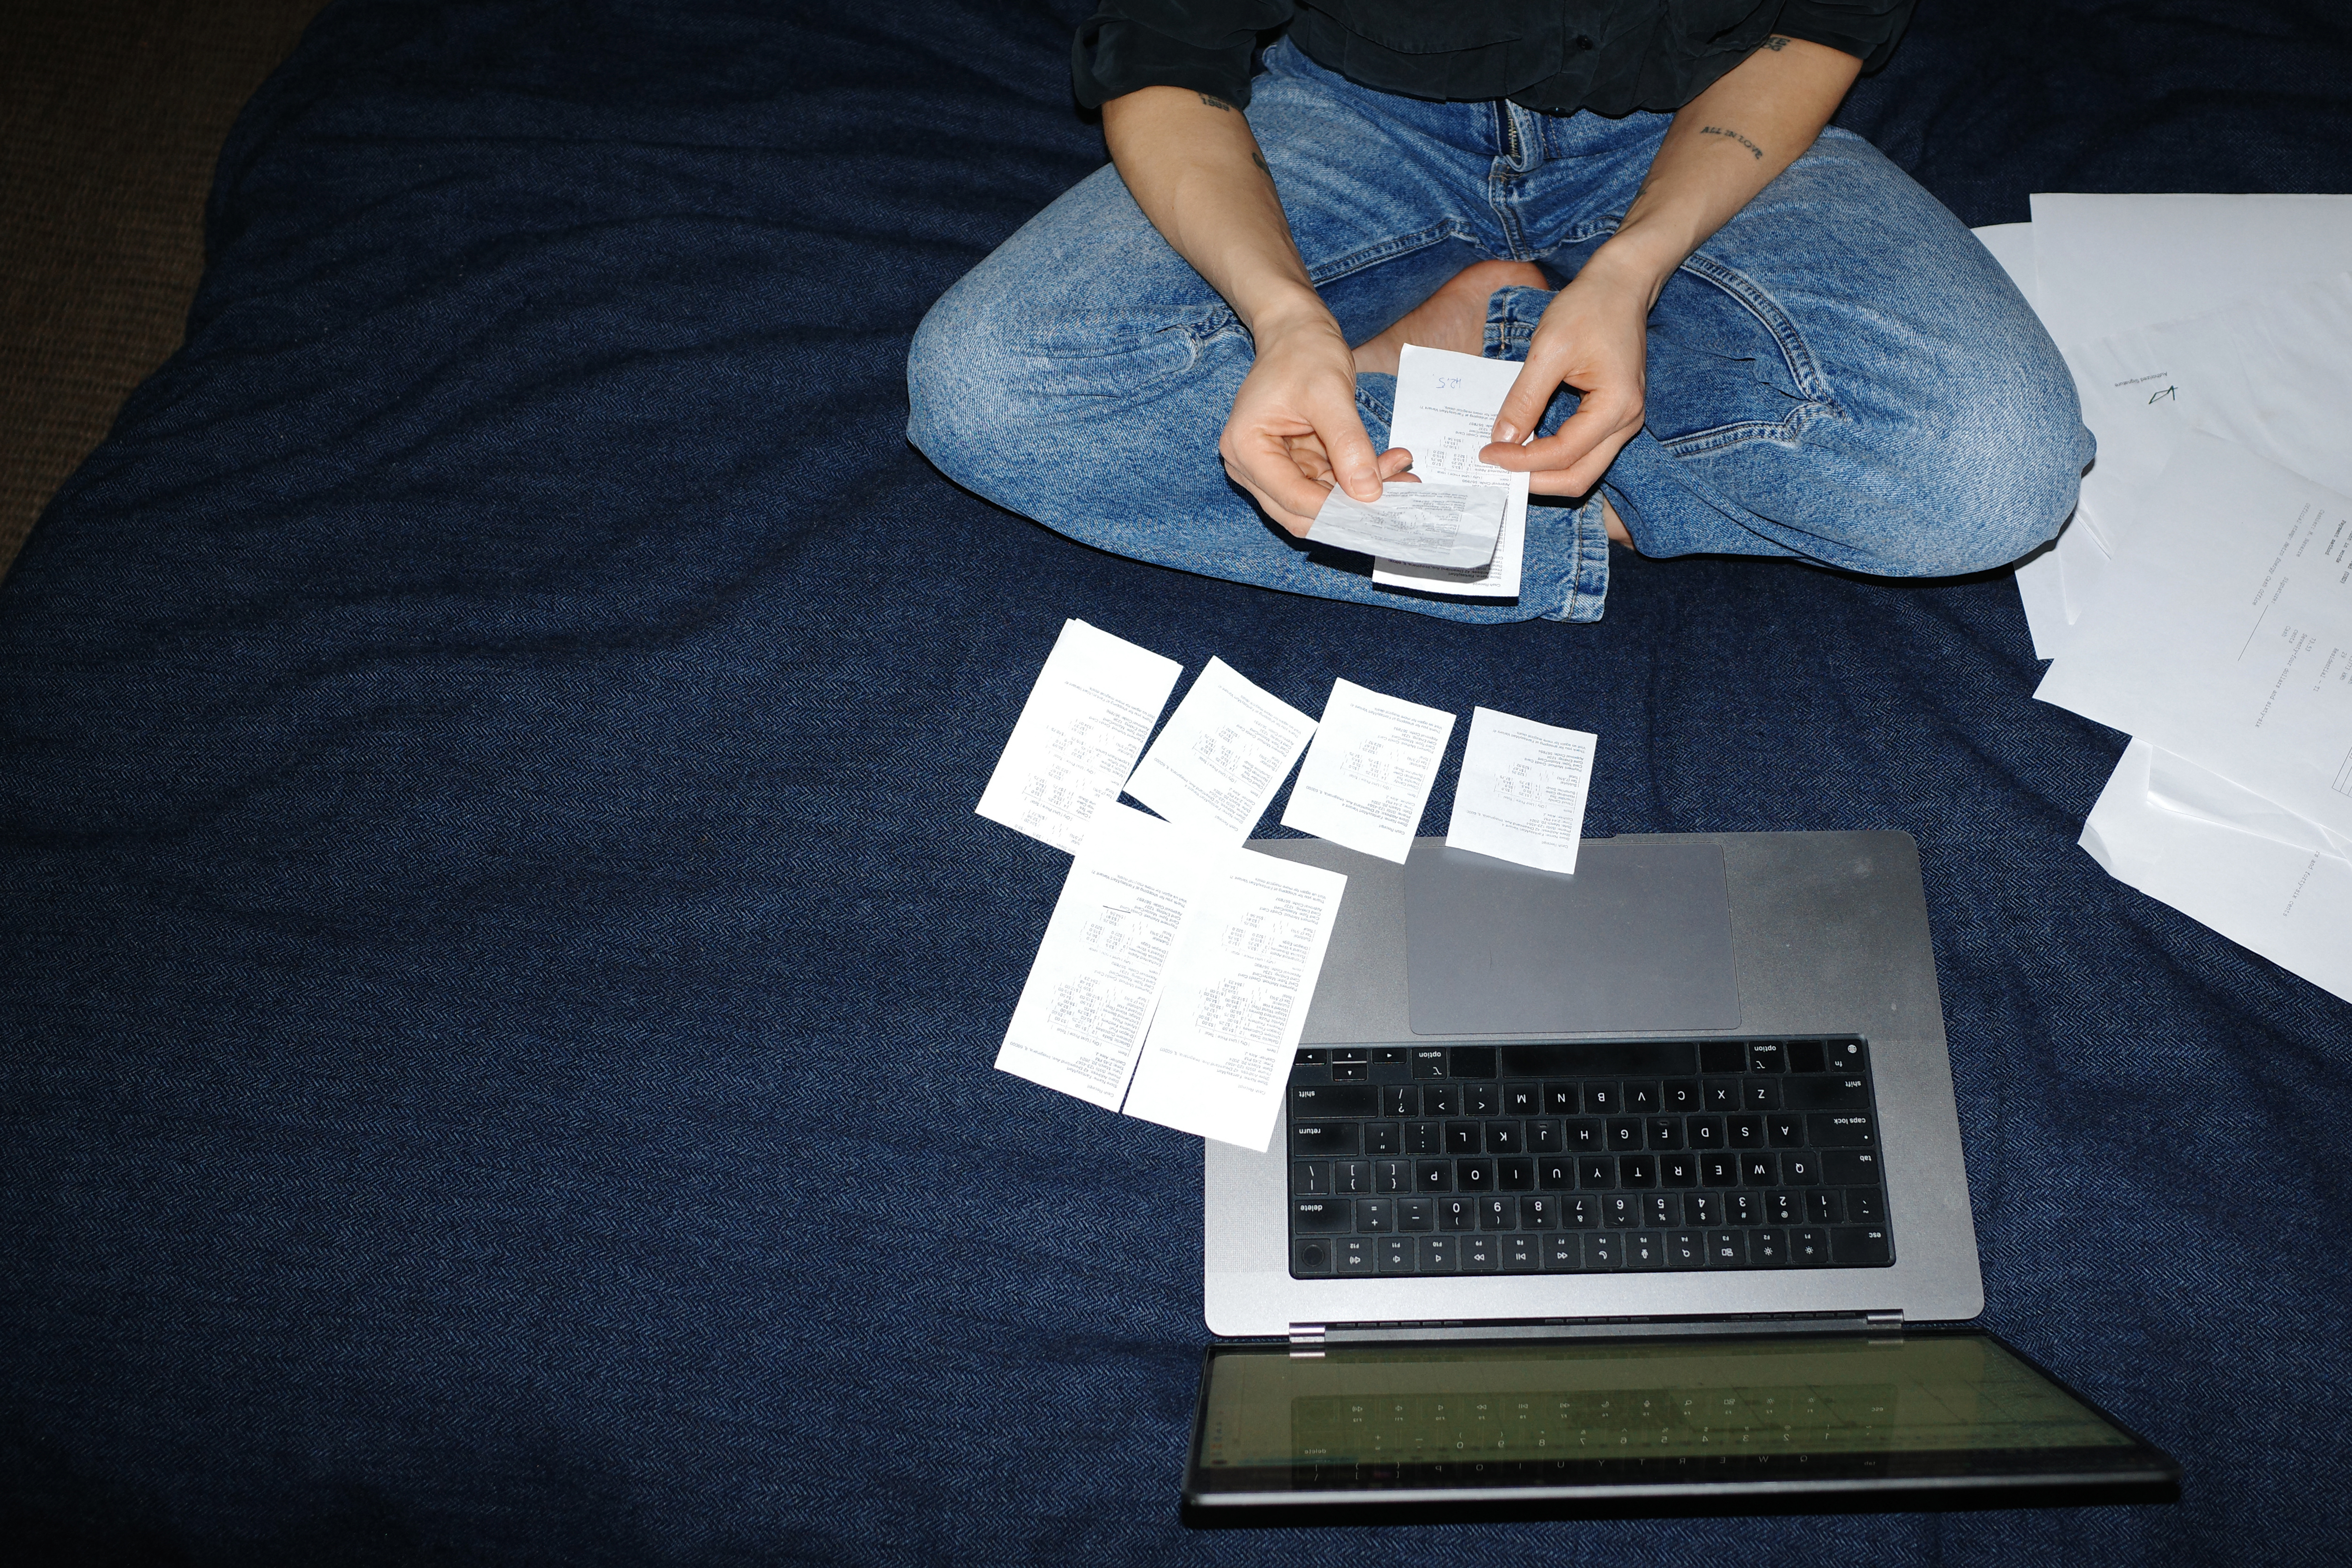
Konsum wird bewusster und Sparen wird zum Hebel für finanziellen Freiraum.
Wenn Sparen, Vermögensaufbau und das Erreichen klassischer Meilensteine (Wohnen, Familie, Eigentum) schwieriger werden, wird Konsum zur Stellschraube: Ausgaben werden reduziert und neu priorisiert, um Stabilität und Handlungsfähigkeit innerhalb enger Grenzen zu sichern. Über Social Media tauschen sich Menschen aus und motivieren sich gegenseitig, bewusster zu konsumieren und weniger auszugeben.-> Frugal and Minimal

Menschen nehmen sich für einen bestimmten Zeitraum vor, nichts oder deutlich weniger zu kaufen.


Ein Social-Media-Trend rund um bewussten Weniger-Konsum: wiederverwenden, reparieren, secondhand kaufen.

Lebensmodell: Durch radikales Sparen, bewusst niedrige Ausgaben und konsequenten Vermögens-aufbau früh finanziell unabhängig zu werden.


Sparen & Genießen
Soft Saving beschreibt eine Haltung, bei der Sparen nicht mehr auf maximale spätere Absicherung ausgerichtet ist, sondern mit Lebensqualität im Hier und Jetzt ausbalanciert wird. Anstatt alles für als unerreichbar empfundene Zukunftsziele, wie Eigenheim oder frühe Rente aufzuschieben, priorisieren Menschen kleinere finanzielle Puffer, flexible Ausgaben und bewusstes Wohlbefinden in der Gegenwart.
70%
der Generation Z gaben an, lieber eine höhere Lebensqualität zu haben als mehr Geld auf dem Konto (Investopedia, 2025)
Wer mit Wenigem zufrieden ist, der ist reich.


Was wäre, wenn die Sparkassen neue Wege zum guten Leben eröffnen würden?
Call for Innovation
Die Sparkassen-Finanzgruppe sucht mutige Ideen für Innovationsprojekte, die den hier aufgezeigten Herausforderungen begegnen. Sparkassen und Verbundpartner können dafür Innovationsbudget beantragen.


Neue Wohnformen
Die Sparkasse macht neue Wohnformen bezahlbar.
Wie können Sparkassen neue und alternative Wohnformen als geeignetes Mittel für den Erwerb von Eigentum etablieren?
Wer wohnen will, sucht nicht nur Quadratmeter, sondern einen Ort, der Sicherheit und Zugehörigkeit schafft. Je weiter Baukosten und Eigenkapitalbedarf den Neubau erschweren, desto mehr entscheidet der Zugang über neue Wohnformen und bestehende Häuser. Darin liegt eine Chance für die Sparkassen, denn wer diesen Zugang öffnet, bleibt die erste Adresse für Eigentum.


Gemeinsames Familienvermögen
Die Sparkasse lässt Familien ihr Vermögen gemeinsam wirksam werden.
Wie können die Sparkassen generationenübergreifendes Vermögen früher wirksam machen, ohne familiären Druck zu verstärken?
Familien wollen ihr Vermögen zusammenhalten und gezielt einsetzen, statt es erst im Erbfall zu ordnen. Je stärker Wohneigentum und Gründungen familiäre Unterstützung voraussetzen, desto wichtiger wird das Vermögen der ganzen Familie. Sparkassen können daran anknüpfen, weil sie beide Generationen kennen.
Weitere Horizonte 2027
- Lebensmittelpreise Ende 2024 gegenüber 2020, +34 %. Statistisches Bundesamt.
- Klimabedingte Lebensmittelinflation, bis zu 3,2 Prozentpunkte. Potsdam-Institut für Klimafolgenforschung.
- Grafik zu Einkommen und Mietpreisen in Berlin. Wohnora.
- Grafik zu Spardauer und Eigenkapitalbedarf. Kiel Institut.
- Grafik zum Anteil geerbter Milliardärsvermögen. Oxfam.
- Einpersonenhaushalte um 50 % und kleinere Neubauwohnungen seit etwa 2005. DIW Berlin.
- Co-Housing statt Mietshaus. Business Insider.
- Co-Living, Serviced Apartments und Flex Living. Habyt.
- Grafik zur Finanzierung der Anzahlung beim Immobilienkauf. SpareRoom UK.
- Bildung für Erstkäufer:innen. First Home IQ.
- flexi / Mietoptionskauf. Sparkasse Bremen.
- Immobilienkauf und Finanzierung. Anyone.
- Hauskonfiguration und Finanzierung. Living Haus.
- Grafik zu Haushalts- und Wohnungsgrößen in Hamburg. Statistikamt Nord / Zensus 2022.
- 25-Jährige im Elternhaus. Statistisches Bundesamt.
- Alter bei Geburt des ersten Kindes. Statistisches Bundesamt.
- Geburtenziffer in der EU. Eurostat.
- Pet Parents / 63 %. ConsumerAffairs.
- Grafik zur Jobwechselbereitschaft. XING.
- Daytrading / 6,5 %. Glücksspiel-Survey.
- Co-Ownership von Ferienimmobilien. &Hamlet.
- Fractional Real Estate Investing. Piece Investments.
- Soft Saving / Lebensqualität / 70 %. Investopedia.
Alle dargestellten Logos und Markennamen sind Eigentum der jeweiligen Rechteinhaber.